


"כמו בכל מהפכה טכנולוגית - התהליך הדיגיטלי יהפוך לסטנדרט בשוק הפנסיוני ובשוק ההון": הסיפור שמאחורי FINQ
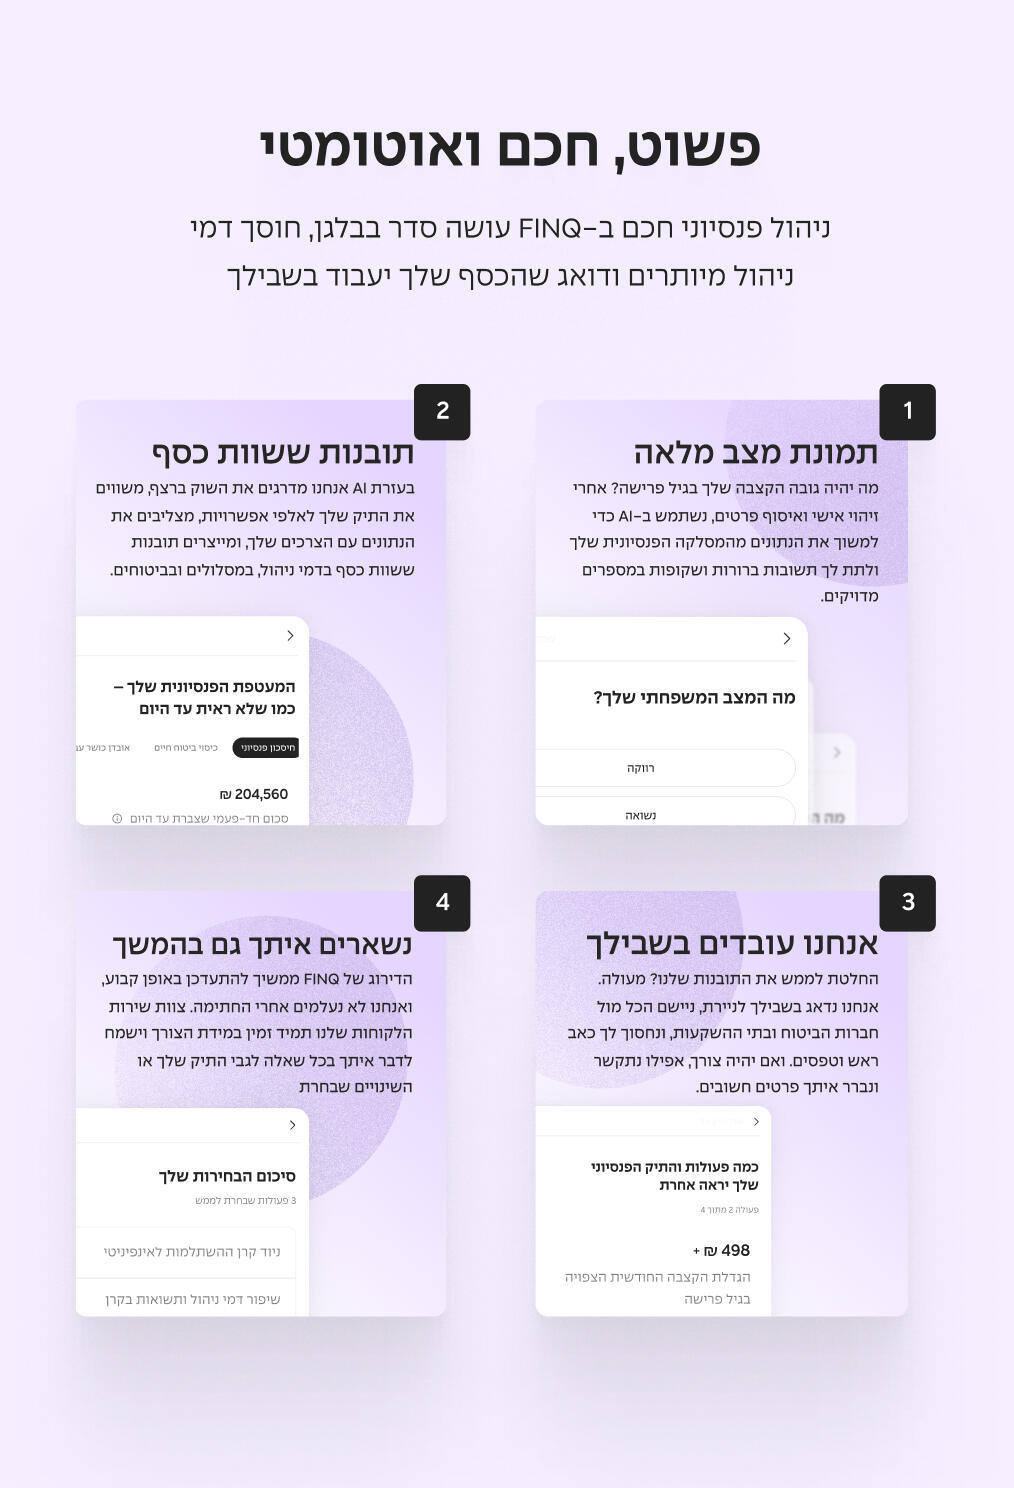
לפני כארבע שנים זיהה אלדד תמיר, איש ההשקעות והבעלים של בית ההשקעות תמיר פישמן, הזדמנות שנולדה מתוך נסיבות עולמיות והתפתחויות טכנולוגיות. מה שהתחיל כניסיון להכניס דיגיטציה לבית השקעות ותיק, הפך לחברה עצמאית לגמרי, עם רישיונות בישראל ובארה"ב וטכנולוגיית AI שמנתחת מסלולי פנסיה ושווקים בזמן אמת. "הבנתי שההזדמנות הרבה יותר גדולה מזרוע דיגיטלית של בית השקעות. זו מהפכה דיגיטלית אמיתית, ו-FINQ הוקמה כדי לממש אותה", אומר תמיר
כל סיפור הקמה של חברה פורצת דרך, מתחיל ברגע שבו מישהו מבין שהדבר שהוא עובד עליו כבר לא שייך למסגרת הקיימת. אצל אלדד תמיר, מייסד ומנכ"ל FINQ ואיש השקעות ותיק שהקדיש את הקריירה שלו לחדשנות פיננסית, הרגע הזה הגיע בתוך בית ההשקעות תמיר פישמן, בתקופה שבה השוק והצרכנים החלו להיפתח לאפשרות של התנהלות דיגיטלית בעולם הפיננסי. אליו הצטרף בהמשך ניר צוק, מחלוצי הסייבר העולמי ומייסד פאלו אלטו נטוורקס, שהביא איתו את עולמות הבינה המלאכותית - ויחד הם בנו פלטפורמה ששמה במרכז את טובת הלקוח, ולא את המתווך הפיננסי.
"מתוך הקורונה צמחה ההבנה שאפשר לעשות דיגיטציה גם בשוק ההון"
הרעיון ל-FINQ נבט דווקא בעת משבר עולמי שערער את התפיסות שלנו לגבי הרבה היבטים בחיים. "בקורונה קרה משהו. הצטברות הנסיבות אפשרה דיגיטציה בשוק ההון", מספר תמיר. היה אסור להיכנס לסניף בנק. הכל היה צריך להיעשות בחיבור מרחוק". החיבוריות הזו, הוא אומר, הציתה אצלו מחשבה: צריך להתחיל להשקיע בייצור פלטפורמות דיגיטליות בתוך בית ההשקעות תמיר פישמן. "התחלנו לגייס אנשי מקצוע ולבחון איך אפשר להכניס יותר דיגיטציה למוצרים הקיימים", מספר תמיר.
אחרי כשנה וחצי של עבודה, הגיע הרגע שבו הפרויקט הפנימי הפך למשהו גדול בהרבה. "הבנתי שההזדמנות הרבה יותר גדולה מזרוע פנימית בתוך בית השקעות", הוא אומר. "הוצאנו את היוזמה החוצה לחברה נפרדת, והתחלנו להשקיע בה ולבנות אותה במנותק לחלוטין מתמיר פישמן. מימנתי את הקמת החברה מתוך אמונה שלמה בהצלחה שלה". המחשבה שהובילה אותו היתה כי "בטווח הארוך, הדיגיטציה תגיע גם לפנסיה ושאר החלקים בשוק ההון, כמו שהגיעה לתחומים אחרים".
"בעידן של אמאזון, אני מתקשה לצאת לקניות בחנות פיזית. זה הפך לקונספט לא יעיל"
תמיר משתמש בדוגמאות מהחיים היומיומיים כדי להסביר את התהליך שהוא צופה בשוק ההון והפנסיה. "אני מדבר על סדר גודל של מהפכות כמו שהיו באמזון, שגרמו לכך שהיום אני מתקשה לצאת לקניות. להחליט לאן לנסוע, איך להגיע לחפש בחנות, לחפש מוצרים בעיניים - כל אלו תהליכים לא יעילים", הוא אומר. "פעם כשרציתי מונית ירדתי לרחוב, חיכיתי וסימנתי למונית עם היד. הילדים שלי היום לא מאמינים שכך העולם התנהל בעבר". לדבריו, אותו היגיון תקף גם בעולם הפיננסי: "המתווך הפיננסי הוא הדבר הכי לא יעיל בשוק - באופן מובנה ומוכתב מלמעלה. מוצרים לא חסר ולקוחות לא חסר - אבל המודל לא משרת את הלקוח". ברגע שהבין את זה, מספר תמיר, היה לו ברור שבטווח הארוך "התפקיד של המתווך הפיננסי ישתנה מהותית, כפי שקרה לסוכני הנסיעות, או לחלק מהחנויות הפיזיות שלא הצליחו להציע ערך מוסף ללקוח".
מכאן נולדה ההחלטה לבנות פלטפורמה פתוחה ועצמאית, ולא עוד ערוץ הפצה של בית השקעות קיים. "היה חשוב לנו לבנות פלטפורמה שמציעה את כל המוצרים ללא תעדוף, כדי לשמור על אובייקטיביות מוחלטת. בכל המהפכות הדיגיטליות הלקוח רוצה כמה שיותר מבחר, אובייקטיביות, מהירות ויעילות", הוא אומר.
הדרך הקשה של היזם
הדרך להצלחה לא היתה פשוטה. "גיבשנו צוות, באנו עם רעיונות מאוד גדולים, והכל במימון עצמי", משחזר תמיר. "זה החלק הקשה בלהיות יזם - אתה מגיע עם רעיון שמשנה שוק, ובכל מקום כולם נגדך כי אתה נתפס כמי שמערער להם את הבסיס שעליו הם עומדים".
לדבריו, חלק מהטעויות במהלך הדרך היו הערכות אופטימיות מידי של לוחות הזמנים. "חשבתי שהדברים יקרו הרבה יותר מהר. חשבתי שאנשים יזהו את ההזדמנות יותר מהר. חשבתי שהפיתוח יהיה יותר קל, אבל מתברר שלהתחבר למערכות פיננסיות ותיקות זה קשה".
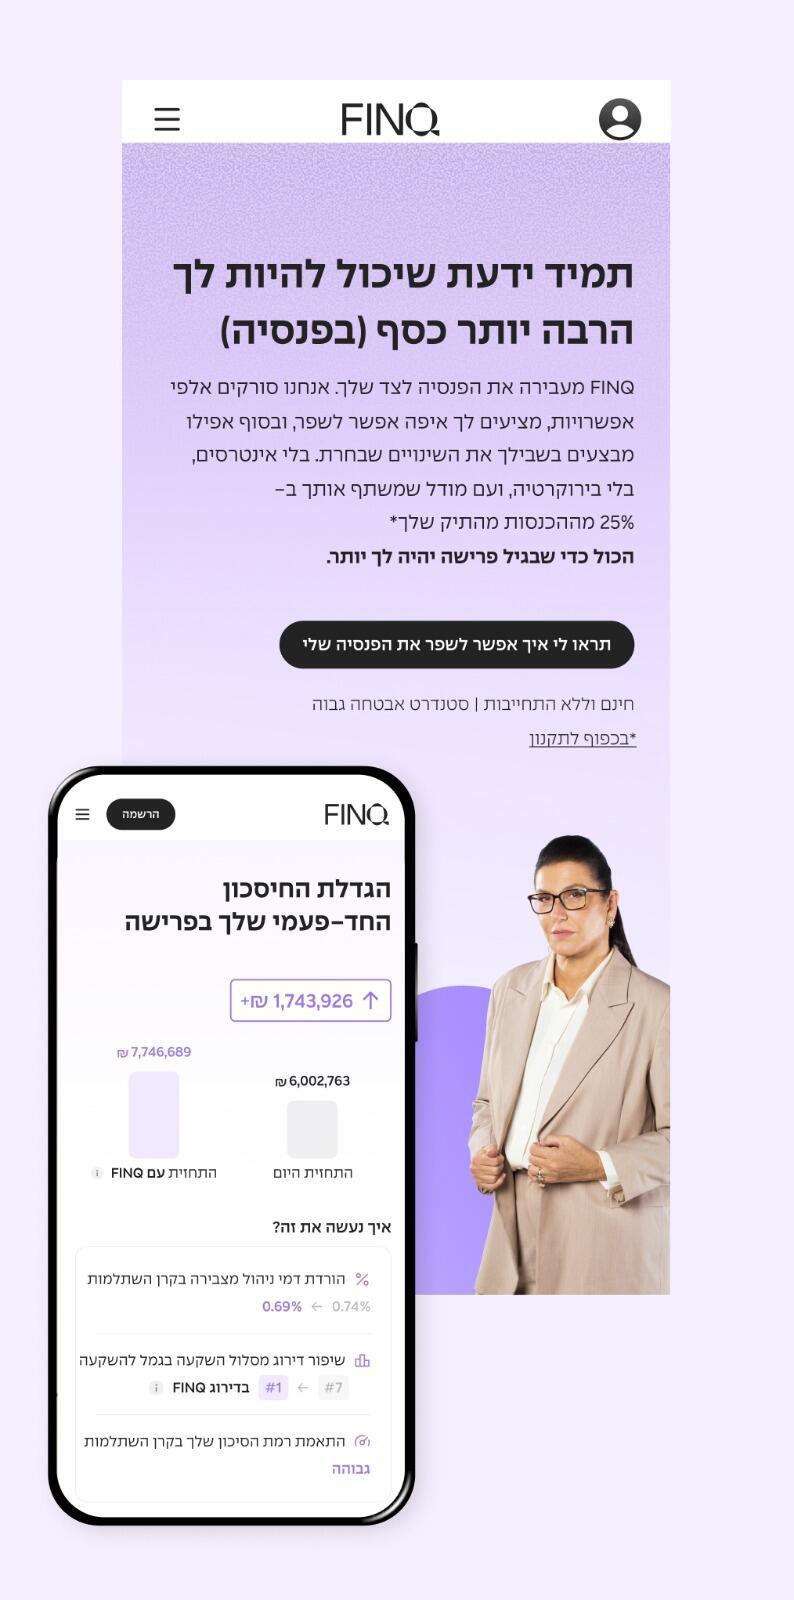
גם ברגולציה נתקלו ב-FINQ בעיכובים. "לקח לנו שלוש שנים לקבל רישיונות בארה"ב. הייתי בטוח שזה ייקח שנה", הוא נזכר. היום מחזיקה FINQ בשלושה רישיונות: ניהול השקעות בישראל, ניהול השקעות בארה"ב (החברה היחידה שהבסיס שלה בישראל ומחזיקה ברישיון שכזה), ורישיון ניהול פנסיוני המאפשר תהליך דיגיטלי מלא. תיקי ההשקעות של החברה בארה"ב, המנוהלים באמצעות AI, רשמו תשואה גבוהה פי שניים ממדד ה-S&P500 מאז הקמתם, ובישראל ממשיך מספר לקוחות הפנסיה לצמוח בקצב מהיר.
"צריך להכיל את הביקורת ולהתמקד במטרה אחת - הצעת מנגנון אובייקטיבי לטובת הלקוח"
הצמיחה המהירה מביאה איתה אתגרים חדשים. "עברנו את המכשול הטכנולוגי, הביקוש מטורף, ועכשיו אנחנו עומדים מול אתגרים אחרים, שהם 'צרות של עשירים'", אומר תמיר, "כמו גיוס כוח אדם למתן שירות ברמה הגבוהה שהלקוחות מצפים לו."
תמיר מתייחס בכנות למתח מול סוכני הביטוח והפנסיה המסורתיים. "כשהפלטפורמות המקוונות החליפו את סוכני הנסיעות, הייתה מחאה. זה צפוי. אנחנו בסוף מחליפים את הסוכן האנושי במערכת דיגיטלית אובייקטיבית אשר לא מתייחסת לגובה העמלה ופועלת לטובת הלקוח בלבד". עם זאת, הוא מדגיש שהרגולטור עדיין מחייב ליווי אנושי, ובצדק: "יש לנו סוכנים שעוברים על התיקים ומוודאים שאין טעויות. הרגולטור מחייב אותנו לבקרה אנושית, וכמו בכל מהפכה דיגיטלית, יש ללקוחות אפשרות לדבר עם נציגים אנושיים על המוצר ולקבל שירות". עם זאת, לצד הנגישות של נציג אנושי, "כיום בוט AI מטפל ב-60% עד 70% מהפניות בתחום הפנסיה, עם שביעות רצון גבוהה מצד הלקוחות".
לדבריו, המודל האובייקטיבי חושף לעיתים פערים בשוק. "כאשר אנחנו בודקים ביטוחי חיים, להם יש פרמטר מאוד בסיסי של אטרקטיביות, בכ-95% מהמקרים אנחנו מוצאים אפשרות לחסוך ללקוח סכומים גבוהים לאורך השנים. סוכן לא יעשה את זה, כי הוא לא רוצה לאבד את הפרמיה שכבר קיבל". בעיניו, זו הליבה של הבעיה במודל התגמול הקיים בענף הפנסיה. "עשרות דוחות וניתוחים הגיעו למסקנה שמודל העמלות בפנסיה בעייתי, בלשון המעטה. זה לא סוד, זו עובדה ידועה, וזה מודל שלא תואם את האינטרס של הלקוח". אם יהיה שינוי רגולטורי בענף, אומר תמיר, "זה רק יעשה לנו טוב, כי אנחנו כבר פועלים על פי הרגולציה העתידית שתגיע בשלב מסוים, ובדרך לשם FINQ תהפוך לברירת המחדל".
המהפכה בעיצומה - תכנית להמשך התרחבות בישראל ובעולם, בפנסיה ובניהול השקעות
המטרה של תמיר היא להמשיך ולהרחיב את הפלטפורמה מעבר לפנסיה, לכלל השירותים הפיננסיים. "אני רוצה להפוך את FINQ לפלטפורמה אובייקטיבית לצרכן הפרטי, בלי מתווכים. כבר היום אפשר לעשות אצלנו ניהול השקעות ותיקים, ושירותים חדשים נכנסים צפויים להיכנס למערכת", הוא אומר.
במבט על הדרך שעשתה FINQ עד כה ומתוך מבט לעתיד, תמיר חוזר שוב ושוב על אותה נקודה. "אני רוצה שיהיה יותר טוב לאנשים, כדי שיוכלו לדאוג בצורה טובה יותר לעתיד שלהם. אני רוצה שתהיה תחרות על השירות הטוב ביותר ללקוח". FINQ פועלת כבר גם בארה"ב בהיקפים לא קטנים, וממשיכה לצמוח, כשההימור המרכזי שלה נשען על אמונה אחת: שגם בתחום הפיננסי, בדיוק כמו בתעשיות רבות אחרות שעברו דיגיטציה, הדיגיטלי יהפוך לסטנדרט. "אולי ביום מן הימים, לנכדים שלי יהיה מוזר שפעם בחרנו פנסיה וניהלנו השקעות עם סוכן אנושי", מסכם תמיר בחיוך.


