



הטעות שעולה לישראלים מאות אלפי שקלים: להסתכל רק על טבלת התשואות
יש לכם פנסיה, קרן השתלמות וביטוחים – אבל האם מישהו באמת מנהל את התמונה המלאה?
מיליוני ישראלים חוסכים לפנסיה, מחזיקים קרנות השתלמות, קופות גמל וביטוחים – אבל כל אחד מהמוצרים נפתח לעיתים בתקופה אחרת ובנסיבות אחרות. נתוני רשות שוק ההון ממחישים עד כמה משמעותיים יכולים להיות הפערים בין מסלולים וגופים מנהלים. אלא שתשואה היא רק חלק מהסיפור: דמי הניהול, רמת הסיכון, הכיסויים הביטוחיים, גיל החוסך והמטרות המשפחתיות יכולים להיות חשובים לא פחות. אז איך בוחנים נכון את התמונה הפיננסית?
תלוש השכר של שכיר ישראלי ממוצע יכול לספר רק חלק קטן מהסיפור הפיננסי שלו.
מאחוריו עשויה להסתתר קרן פנסיה שנפתחה במקום העבודה הראשון, קרן השתלמות ממעסיק אחר, ביטוח חיים שנרכש עם לקיחת המשכנתא, ביטוח בריאות שנפתח לפני שנים, קופת גמל להשקעה שנפתחה לטובת הילדים וחסכונות נוספים שנצברו במהלך החיים.
כל אחד מהמוצרים האלה יכול להיות תקין בפני עצמו.
השאלה היא אחרת: האם מישהו בחן אי פעם כיצד כולם עובדים יחד?
זו שאלה שהופכת משמעותית יותר ככל שהשנים עוברות והיקף הנכסים הפיננסיים של משק הבית גדל.
מערכות גמל־נט ופנסיה־נט של רשות שוק ההון מאפשרות כיום לציבור לקבל מידע ולהשוות בין קופות וקרנות על בסיס נתונים שמדווחים לרשות על ידי הגופים המוסדיים. הנתונים כוללים, בין היתר, תשואות, יתרות נכסים, דמי ניהול ומאפיינים נוספים.
המידע, במילים אחרות, נמצא שם. האתגר הוא להבין מה הוא אומר.
סקר השוק: אותה קטגוריה – תוצאות שונות
נתוני גמל־נט המעודכנים לאוגוסט 2026 מספקים דוגמה טובה.
בקרנות ההשתלמות במסלול הכללי נרשמו במהלך 12 החודשים האחרונים פערים בין הגופים המנהלים הגדולים.
לפי נתוני רשות שוק ההון, כלל השתלמות במסלול הכללי הציגה בתקופה זו תשואה מצטברת של כ־15.34%, מנורה מבטחים כ־14.00%, אינפיניטי כ־13.53%, מגדל כ־13.20%, מיטב כ־13.10%, הראל והפניקס כ־13.10%, מור כ־12.69%, אנליסט כ־11.29%, אלטשולר שחם כ־10.98% וילין לפידות כ־10.66%.
אבל כאן בדיוק נמצאת אחת הטעויות הנפוצות בקריאת טבלאות תשואה.
אם גוף מסוים נמצא בראש טבלת 12 החודשים האחרונים, אין פירוש הדבר בהכרח שהוא יהיה הבחירה המתאימה ביותר לחוסך מסוים – ובוודאי שאין בכך הבטחה לגבי העתיד.
כאשר משנים את תקופת המדידה לשלוש או לחמש שנים, התמונה עשויה להשתנות. וכאשר משווים מסלולי השקעה שונים – למשל מסלול כללי מול מסלול מניות או מסלול עוקב מדד – למעשה כבר משווים רמות חשיפה וסיכון שונות.
לכן, מי שרוצה לבחון את החיסכון שלו יכול להיעזר בכלי השוואת התשואות של R ביטוח פנסיה ופיננסים, המרכז נתוני פנסיה, גמל, קרנות השתלמות ומוצרים נוספים ומאפשר לבחון תקופות ומסלולים שונים על בסיס נתוני רשות שוק ההון.
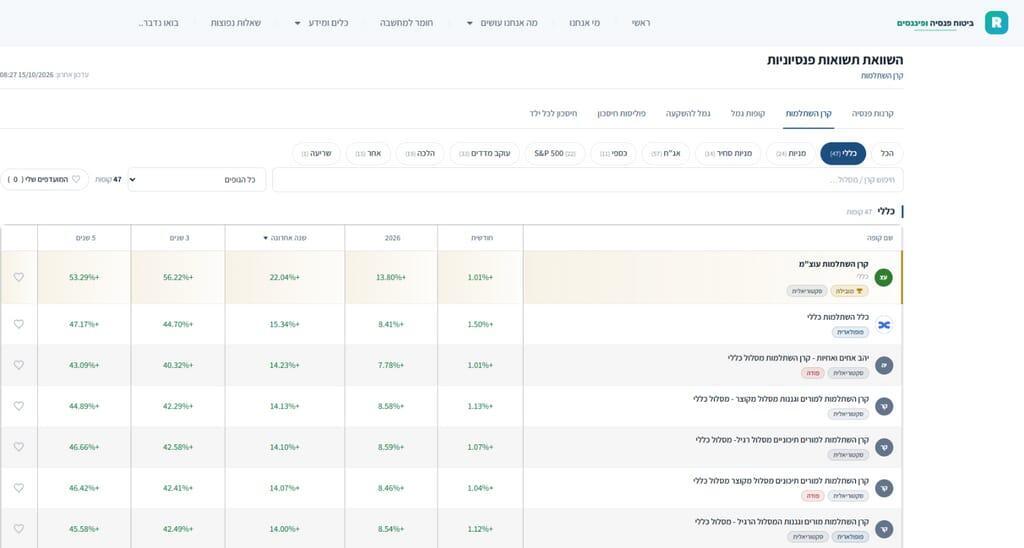
חשוב גם להבין כיצד נקראים הנתונים: רשות שוק ההון מבהירה כי התשואות המוצגות בגמל־נט הן תשואות נומינליות ברוטו, לפני ניכוי דמי ניהול.
כלומר, המספר המופיע בטבלת התשואות אינו בהכרח התשואה שנשארה בפועל אצל החוסך.
תשואה גבוהה היא חשובה. אבל היא לא כל הסיפור
הנטייה הטבעית של חוסכים היא לפתוח טבלת תשואות ולשאול: "מי במקום הראשון"?
אלא שהשאלה המקצועית מורכבת יותר.
צריך לשאול, בין היתר: באיזה מסלול נמצאים? מהי רמת הסיכון שלו? מה היה הביצוע לאורך תקופות שונות? כמה דמי ניהול משלם החוסך? כמה שנים נותרו עד שהוא צפוי להזדקק לכסף? ומה מטרתו של אותו חיסכון?
שני אנשים בני אותו גיל יכולים להחזיק בדיוק באותו מוצר – ועדיין להזדקק לפתרונות שונים לחלוטין.
אחד עשוי לתכנן להשתמש בקרן ההשתלמות בעוד שנתיים לצורך רכישת נכס. השני רואה בה חיסכון לעוד 20 שנה. הראשון מפרנס יחיד במשפחה עם ילדים ומשכנתא, והשני נמצא במצב משפחתי וכלכלי שונה לחלוטין.
שם המוצר זהה. המטרה אינה זהה. ולכן גם הדרך שבה נכון לבחון אותו אינה בהכרח זהה.
ומה לגבי דמי הניהול?
גם כאן המספרים הקטנים יכולים להפוך למשמעותיים לאורך זמן.
רשות שוק ההון מפעילה מחשבון רשמי להשוואת דמי ניהול בפנסיה, גמל, ביטוחי מנהלים וקרנות השתלמות. המערכת מאפשרת להזין בין היתר את גיל החוסך, מעמדו, גובה החיסכון ואת דמי הניהול שהוא משלם כיום ולהשוות להצעות בשוק.
הסיבה לכך פשוטה: בחיסכון שנמשך עשרות שנים, גם עלויות שנראות קטנות באחוזים מצטברות לאורך זמן.
ניקח דוגמה מתמטית בלבד. נניח 200 אלף שקל המושקעים למשך 30 שנה בתשואה ברוטו קבועה של 6% בשנה, ללא הפקדות נוספות.
אם לצורך ההמחשה מניחים עלות שנתית של 0.3% מהצבירה, שיעור הצמיחה התיאורטי לאחר העלות יהיה בקירוב 5.7%. לאחר 30 שנה הסכום יהיה בסדר גודל של כמיליון שקל.
אם מניחים במקום זאת עלות של 1.05% בשנה, שיעור הצמיחה התיאורטי יהיה בקירוב 4.95%, והצבירה תהיה נמוכה משמעותית.
זו אינה תחזית השקעה – התשואות בפועל משתנות משנה לשנה, וגם אופן גביית דמי הניהול מורכב יותר – אבל הדוגמה ממחישה עיקרון חשוב: עלות שחוזרת בכל שנה אינה משפיעה רק באותה שנה; היא משפיעה גם על הסכום שעליו ניתן היה לצבור תשואה בשנים שלאחר מכן.
מי שרוצה לראות כיצד זמן, הפקדות, תשואה ודמי ניהול עשויים להשפיע על חיסכון יכול להשתמש במחשבון הריבית דריבית של R ביטוח פנסיה ופיננסים.
הזמן הוא אחד הנכסים הפיננסיים החשובים ביותר
לעיתים הדיון בחיסכון מתמקד בשאלה כמה כסף אנחנו מפרישים. אבל בחיסכון ארוך טווח קיים משתנה נוסף: זמן.
ריבית דריבית פירושה שהרווח שנצבר אינו נשאר בצד. כאשר הוא נשאר מושקע, גם הוא יכול להשתתף ביצירת הרווח העתידי. זו הסיבה לכך ששנים ראשונות של חיסכון יכולות להיות משמעותיות במיוחד.
גם כאן ניתן להמחיש זאת מתמטית: סכום של 100 אלף שקל שצומח בתשואה היפותטית קבועה של 6% לשנה, ללא הפקדות נוספות ולפני מסים ועלויות, יגיע לאחר 10 שנים לכ־179 אלף שקל; לאחר 20 שנה לכ־321 אלף שקל; ולאחר 30 שנה לכ־574 אלף שקל.
לא בגלל שהחוסך הפקיד כסף נוסף – אלא בגלל הזמן והצבירה המצטברת.
הישראלים חיים יותר – והחיסכון צריך לעבוד יותר שנים
לנושא יש גם ממד דמוגרפי.
לפי נתוני הלשכה המרכזית לסטטיסטיקה שפורסמו בספטמבר 2026, תוחלת החיים בישראל עומדת על 81.4 שנים בקרב גברים ועל 85.9 שנים בקרב נשים. בהשוואה הבינלאומית שמפרסמת הלמ"ס על בסיס נתוני 2024, תוחלת החיים בישראל גבוהה מממוצע מדינות ה־OECD הן בקרב גברים והן בקרב נשים.
עבור החוסך המשמעות ברורה: תכנון הפרישה אינו מסתיים בשאלה "כמה כסף יהיה לי ביום שאפרוש". צריך לחשוב גם על התקופה שאחרי הפרישה: הכנסה שצריכה להספיק לעשרות שנים, שינויים אפשריים בהוצאות, מקורות הכנסה נוספים, מיסוי, חסכונות נזילים, קצבאות והגנה ביטוחית – כולם חלק מאותה תמונה.
הפנסיה היא גם חיסכון – אבל לא רק
יש עוד סיבה לכך שלא נכון להסתכל על טבלת תשואות בלבד. קרן פנסיה אינה רק חשבון השקעות.
לצד החיסכון לגיל פרישה קיימים בה גם רכיבים ביטוחיים, ובהם כיסוי למקרה נכות וכיסוי לשאירים, בהתאם לתקנון הקרן ולמסלול הביטוחי. לכן החלטה הנוגעת לקרן פנסיה יכולה להשפיע לא רק על החיסכון העתידי, אלא גם על ההגנה הכלכלית של המשפחה בהווה.
שינוי מקום עבודה, נישואים, גירושים, לידת ילד, עלייה משמעותית בשכר, פתיחת עסק, לקיחת משכנתא או התקרבות לפרישה – כל אלה יכולים להצדיק בחינה מחודשת של התכנון הקיים.
לא בהכרח שינוי. לפעמים, אחרי הבדיקה, המסקנה המקצועית ביותר היא דווקא להשאיר את המוצר הקיים כפי שהוא.
הטעות שעולה לישראלים מאות אלפי שקלים:
(GPT)
"אנשים אוספים מוצרים פיננסיים לאורך החיים"
לדברי סהר ביטון, סוכן ביטוח פנסיוני ומנכ"ל R ביטוח פנסיה ופיננסים, אחת התופעות שחוזרות בבדיקת תיקים היא הפיצול שנוצר לאורך השנים.
"אנשים לא קמים בבוקר ומחליטים לבנות לעצמם מערכת של חמישה או שישה מוצרים פיננסיים", אומר ביטון. "הפנסיה נפתחת במקום העבודה, אחר כך מצטרפת קרן השתלמות, בהמשך לוקחים משכנתא ועושים ביטוח חיים, נולדים ילדים ורוכשים כיסויים נוספים, ובשלב אחר מתחילים גם לחסוך או להשקיע באופן עצמאי. כל החלטה יכולה להיות הגיונית ברגע שבו התקבלה – אבל אחרי עשר או חמש־עשרה שנה מתקבלת תמונה שאף אחד לא בהכרח תכנן."
לדבריו, בדיקה פיננסית אינה צריכה להתחיל מהשאלה איזה מוצר להחליף: "אנחנו מעדיפים להתחיל מארבע שאלות בסיסיות: מה יש למשפחה היום, כמה זה עולה לה, באיזו רמת סיכון הכסף מנוהל, ומה היא רוצה שהכסף הזה יעשה עבורה בעתיד. רק אחרי שיש תשובות אפשר לבחון אם בכלל נדרש שינוי."
אז מה באמת צריך לבדוק?
אפשר לחשוב על התיק המשפחתי בארבע שכבות:
1. חיסכון ארוך טווח – פנסיה, קופות גמל ומוצרים המיועדים בעיקר לשנות הפרישה.
2. חיסכון והשקעות לטווח בינוני וארוך – למשל קרנות השתלמות, גמל להשקעה וחסכונות נוספים.
3. הגנה ביטוחית – מה יקרה להכנסת המשפחה במקרה של פטירה, נכות, מחלה או אירוע רפואי משמעותי.
4. מטרות החיים – דירה, ילדים, לימודים, הגדלת הון, יציאה מוקדמת מעבודה או שמירה על רמת החיים בפרישה.
כאשר בוחנים כל שכבה בנפרד, אפשר לפספס את הקשרים ביניהן. כאשר מסתכלים על כולן יחד, מתחילים לראות מערכת.
המידע הפיננסי מעולם לא היה נגיש יותר
הציבור הישראלי יכול כיום להיעזר בגמל־נט, פנסיה־נט, מחשבון דמי הניהול של רשות שוק ההון וכלים נוספים כדי לקבל הרבה יותר מידע מכפי שהיה זמין בעבר. וזה שינוי חשוב. אבל יותר מידע לא בהכרח הופך החלטה פיננסית לפשוטה יותר.
טבלת תשואות יכולה לספר מה קרה בעבר. דמי הניהול מספרים כמה עולה המוצר. מסלול ההשקעה מספר משהו על אופן ניהול הכסף ורמת החשיפה לסיכונים שונים. אף אחד מהם, לבדו, אינו יודע מה המטרות של המשפחה.
ולכן אולי השאלה החשובה ביותר אינה "איזו קרן נמצאת עכשיו במקום הראשון?" אלא: האם הפנסיה, ההשתלמות, החסכונות והביטוחים שיש לנו היום באמת מתאימים לחיים שאנחנו מתכננים למחר?
הנתונים בכתבה מבוססים על פרסומי רשות שוק ההון, ביטוח וחיסכון והלשכה המרכזית לסטטיסטיקה, נכון למועד כתיבת הכתבה. נתוני התשואה הם נתוני עבר, ובמערכות גמל־נט ופנסיה־נט הם מוצגים כתשואות נומינליות ברוטו לפני ניכוי דמי ניהול. אין בתשואות עבר כדי להבטיח תשואות עתידיות. המידע בכתבה הוא מידע כללי ואינו מהווה ייעוץ או שיווק פנסיוני, ייעוץ השקעות, ייעוץ מס או תחליף להתאמה אישית לצורכי החוסך.


